Comparar ofertas de crédito en línea supone leer más allá de la tasa mostrada en grande en la página de inicio de una entidad. El TAEG, el costo del seguro del prestatario, las comisiones de apertura y las condiciones de reembolso anticipado forman un conjunto cuyas componentes pueden hacer variar el costo total en varios cientos de euros. El ejercicio se complica aún más con la próxima llegada del pago fraccionado dentro del ámbito regulatorio del crédito al consumo.
TAEG, costo total y seguro del prestatario: las diferencias entre ofertas de crédito en línea
La tasa nominal solo refleja una parte del precio de un préstamo. Dos entidades pueden mostrar una tasa de interés similar mientras aplican comisiones de apertura o una tasa de seguro muy diferentes. El único indicador que agrega todos estos costos es el tasa anual efectiva global (TAEG).
La tabla a continuación ilustra los aspectos a comparar sistemáticamente antes de firmar una oferta.
| Criterio | Lo que hay que verificar | Impacto en el costo total |
|---|---|---|
| Tasa nominal | Fija o variable, promocional o permanente | Base del cálculo de los intereses |
| TAEG | Incluye intereses, comisiones de apertura, seguro obligatorio | Único indicador legal de comparación |
| Seguro del prestatario | Tasa, garantías cubiertas, posibilidad de delegación | Puede representar una parte significativa del costo total |
| Comisiones de apertura | Monto fijo o porcentaje del capital prestado | Variable de una entidad a otra, a veces ofrecidas |
| Indemnizaciones de reembolso anticipado | Limitadas por la ley, pero a veces nulas según la oferta | Determinante si planeas saldar el préstamo antes de tiempo |
Consultar las ofertas de crédito en Mister Cash permite confrontar varias propuestas sobre estos criterios sin multiplicar los trámites ante cada prestamista.
Pago fraccionado y mini-créditos: lo que cambia para comparar un crédito al consumo
La ordenanza n° 2025-880 del 3 de septiembre de 2025 transpone la directiva europea (UE) 2023/2225. A partir del 20 de noviembre de 2026, los mini-créditos, los créditos gratuitos y la mayoría de las ofertas de pago fraccionado (BNPL, pago en 3 o 4 veces sin gastos) entrarán en el ámbito jurídico del crédito al consumo.
Esta extensión modifica concretamente el ámbito de toda comparación de ofertas de crédito en línea. Una compra pagada en cuatro mensualidades en un e-comerciante deberá cumplir con las mismas obligaciones que un préstamo personal clásico:
- Información precontractual estandarizada, con mención del TAEG y del costo total del crédito, incluso para las facilidades de pago en la caja
- Evaluación de la solvencia del prestatario por parte del prestamista, incluso para montos pequeños
- Menciones obligatorias en la publicidad, idénticas a las de un crédito al consumo tradicional
Para el consumidor que compara financiamientos, el pago fraccionado deberá ser considerado al mismo nivel que un préstamo al consumo clásico. Los comparadores que no integren estas ofertas en sus resultados presentarán una visión parcial del mercado.
Comparador de crédito en línea: lo que los criterios de clasificación no dicen
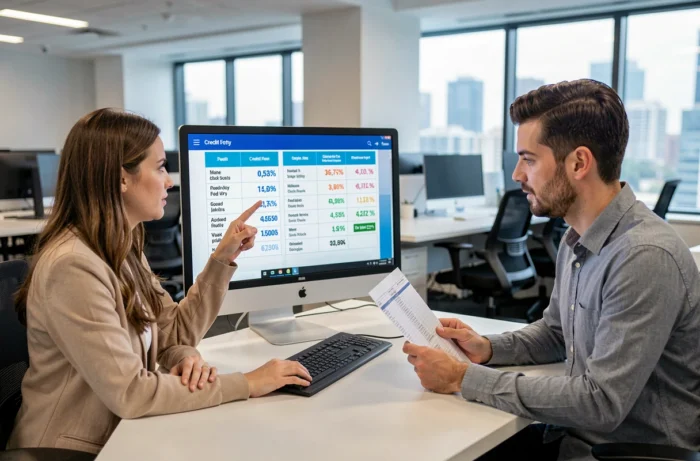
La Finanzas para todos recuerda que un comparador debe mostrar claramente sus criterios de clasificación por defecto (precio, relevancia, popularidad), el carácter exhaustivo o no de las ofertas presentadas, y la periodicidad de actualización de las tarifas. En la práctica, la mayoría de los sitios comparativos solo referencian a las entidades con las que tienen un acuerdo comercial.
Un ranking por TAEG creciente parece objetivo, pero oculta varias variables. La tasa mostrada en el comparador a menudo corresponde a un perfil “ideal”: ingresos altos, duración corta, monto estándar. El TAEG definitivo solo se conoce en el momento de la propuesta de préstamo oficial, una vez que el expediente ha sido procesado por la entidad prestamista.
Para utilizar un comparador sin sesgos, hay que verificar tres puntos antes de confiar en el ranking:
- El número de entidades efectivamente comparadas, y si el sitio especifica aquellas que excluye
- La fecha de la última actualización de las tasas mostradas, ya que las condiciones pueden variar cada mes
- El modo de remuneración del comparador (comisión por clic, por suscripción, o total independencia)
Duración de reembolso y monto de las mensualidades: el arbitraje que pesa más
Ampliar la duración de un préstamo reduce la mensualidad pero aumenta mecánicamente el costo total de los intereses. A tasa idéntica, un crédito reembolsado en un plazo largo costará sensiblemente más que un crédito corto. Es un arbitraje que los simuladores en línea permiten visualizar en pocos segundos, siempre que se compare el costo total y no solo la mensualidad.
Por otro lado, un prestatario que tiene capacidad de reembolso anticipado tiene interés en verificar las indemnizaciones previstas en el contrato. Algunas ofertas de crédito en línea eliminan estas penalizaciones, lo que cambia radicalmente el cálculo si planeas reembolsar antes de la fecha de vencimiento.
El seguro del prestatario merece la misma atención. La delegación de seguro, que permite elegir un contrato externo en lugar del que ofrece el prestamista, puede reducir notablemente el costo global del crédito. Al comparar, aislar el costo del seguro del resto del TAEG ayuda a identificar las ofertas realmente competitivas.
La reforma del 20 de noviembre de 2026 hará que esta disciplina de comparación sea aún más necesaria. Con la integración del pago fraccionado en el derecho del crédito al consumo, cada financiamiento en línea deberá ser evaluado con las mismas herramientas y los mismos reflejos que un préstamo personal clásico. Mantener el TAEG como brújula, verificar la transparencia del comparador utilizado y simular varias duraciones de reembolso sigue siendo el método más fiable para no pagar un crédito más caro de lo necesario.