Confrontare le offerte di credito online implica leggere oltre il tasso mostrato in grande sulla homepage di un istituto. Il TAEG, il costo dell’assicurazione del mutuatario, le spese di istruttoria e le condizioni di rimborso anticipato formano un insieme la cui ogni componente può far variare il costo totale di diverse centinaia di euro. L’esercizio si complica ulteriormente con l’arrivo imminente del pagamento rateale nel perimetro normativo del credito al consumo.
TAEG, costo totale e assicurazione del mutuatario: le differenze tra le offerte di credito online
Il tasso nominale riflette solo una parte del prezzo di un prestito. Due istituti possono mostrare un tasso d’interesse simile pur applicando spese di istruttoria o un tasso d’assicurazione molto diversi. L’unico indicatore che aggrega tutti questi costi è il tasso annuale effettivo globale (TAEG).
La tabella qui sotto illustra i punti da confrontare sistematicamente prima di firmare un’offerta.
| Criterio | Cosa controllare | Impatto sul costo totale |
|---|---|---|
| Tasso nominale | Fisso o variabile, promozionale o permanente | Base per il calcolo degli interessi |
| TAEG | Include interessi, spese di istruttoria, assicurazione obbligatoria | Unico indicatore legale di confronto |
| Assicurazione del mutuatario | Tasso, garanzie coperte, possibilità di delega | Può rappresentare una parte significativa del costo totale |
| Spese di istruttoria | Importo fisso o percentuale del capitale preso in prestito | Variabile da un istituto all’altro, a volte offerte |
| Indennità di rimborso anticipato | Plafonate dalla legge, ma a volte nulle a seconda dell’offerta | Determinante se prevedi di estinguere il prestito prima della scadenza |
Consultare le offerte di credito su Mister Cash consente di confrontare diverse proposte su questi criteri senza moltiplicare le pratiche presso ogni prestatore.
Pagamento rateale e mini-prestiti: cosa cambia per confrontare un credito al consumo
Il decreto n° 2025-880 del 3 settembre 2025 recepisce la direttiva europea (UE) 2023/2225. A partire dal 20 novembre 2026, i mini-prestiti, i prestiti gratuiti e la maggior parte delle offerte di pagamento rateale (BNPL, pagamento in 3 o 4 rate senza interessi) entreranno nel campo giuridico del credito al consumo.
Questa estensione modifica concretamente il perimetro di ogni confronto di offerte di credito online. Un acquisto pagato in quattro rate presso un e-commerce dovrà rispettare le stesse obbligazioni di un prestito personale classico:
- Informativa precontrattuale standardizzata, con indicazione del TAEG e del costo totale del credito, anche per le facilitazioni di pagamento alla cassa
- Valutazione della solvibilità del mutuatario da parte del prestatore, anche per importi ridotti
- Indicazioni obbligatorie sulla pubblicità, identiche a quelle di un credito al consumo tradizionale
Per il consumatore che confronta i finanziamenti, il pagamento rateale dovrà essere messo sullo stesso piano di un prestito al consumo classico. I comparatori che non integrano queste offerte nei loro risultati presenteranno una visione parziale del mercato.
Comparatore di credito online: cosa non dicono i criteri di classificazione
La Finanza per tutti ricorda che un comparatore deve chiaramente mostrare i suoi criteri di classificazione predefiniti (prezzo, pertinenza, popolarità), il carattere esaustivo o meno delle offerte presentate e la periodicità di aggiornamento delle tariffe. In pratica, la maggior parte dei siti comparativi non indicizza che gli istituti con cui hanno un partenariato commerciale.
Una classificazione per TAEG crescente sembra obiettiva, ma nasconde diverse variabili. Il tasso mostrato nel comparatore corrisponde spesso a un profilo « ideale »: redditi elevati, durata breve, importo standard. Il TAEG definitivo è noto solo al momento della proposta di prestito ufficiale, una volta che il dossier è stato esaminato dall’istituto prestatore.
Per utilizzare un comparatore senza pregiudizi, è necessario verificare tre punti prima di fidarsi della classificazione:
- Il numero di istituti effettivamente confrontati e se il sito specifica quelli che esclude
- La data dell’ultimo aggiornamento dei tassi mostrati, le condizioni possono variare ogni mese
- Il modo di remunerazione del comparatore (commissione al clic, alla sottoscrizione, o totale indipendenza)
Durata di rimborso e importo delle rate: l’arbitraggio che pesa di più
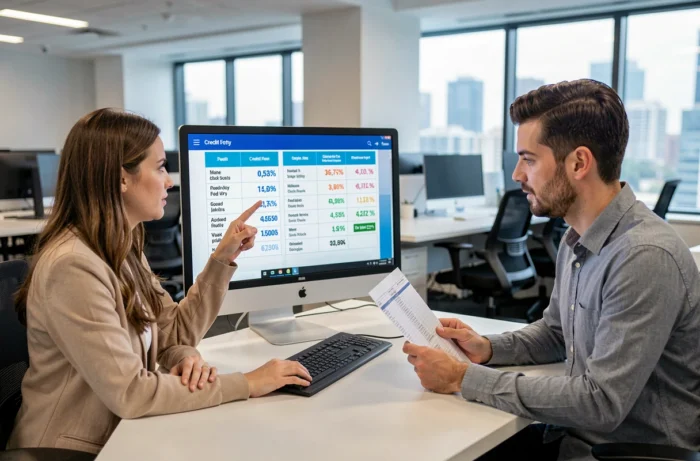
Allungare la durata di un prestito riduce la rata mensile ma aumenta meccanicamente il costo totale degli interessi. A tasso identico, un credito rimborsato su una durata lunga costerà sensibilmente di più di un credito a breve termine. È un arbitraggio che i simulatori online permettono di visualizzare in pochi secondi, a condizione di confrontare il costo totale e non solo la rata mensile.
D’altra parte, un mutuatario che dispone di una capacità di rimborso anticipato ha interesse a verificare le indennità previste nel contratto. Alcune offerte di credito online eliminano queste penali, il che cambia radicalmente il calcolo se prevedi di rimborsare prima della scadenza.
L’assicurazione del mutuatario merita la stessa attenzione. La delega di assicurazione, che consente di scegliere un contratto esterno piuttosto che quello proposto dal prestatore, può ridurre il costo globale del credito in modo significativo. Durante il confronto, isolare il costo dell’assicurazione dal resto del TAEG aiuta a identificare le offerte realmente competitive.
La riforma del 20 novembre 2026 renderà questa disciplina di confronto ancora più necessaria. Con l’integrazione del pagamento rateale nel diritto del credito al consumo, ogni finanziamento online dovrà essere valutato con gli stessi strumenti e gli stessi riflessi di un prestito personale classico. Mantenere il TAEG come bussola, verificare la trasparenza del comparatore utilizzato e simulare diverse durate di rimborso rimane il metodo più affidabile per non pagare un credito più caro del necessario.